


 22.09.2026 11:13 AM
بعد اجتماع البنك المركزي الأوروبي في 10 سبتمبر، اعتبر السوق أنه من المرجح جدًا أن يقوم البنك المركزي الأوروبي برفع أسعار الفائدة ثلاث مرات أخرى قبل نهاية العام. إلا أنه بعد اجتماع الاحتياطي الفيدرالي، أعاد السوق تقييم هذه الرؤية.
بعد أن رفع الاحتياطي الفيدرالي النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس في 17 سبتمبر، تغيرت السردية المحيطة بفارق أسعار الفائدة. في السابق، كان السوق يتداول على أساس موضوع "الاحتياطي الفيدرالي يخفض الفائدة، بينما البنك المركزي الأوروبي يرفعها"، مع توقع تضييق الفارق لصالح اليورو. أما الآن فكلا البنكين المركزيين يرفعان الفائدة، لكن الاحتياطي الفيدرالي اتضح أنه أكثر تشددًا مما كان يتوقعه السوق، وقد يميل الفارق أكثر لصالح الدولار. من المتوقع أن يرفع البنك المركزي الأوروبي أسعار الفائدة مرة أخرى في أكتوبر أو ديسمبر، لكن مخطط النقاط للاحتياطي الفيدرالي أشار بالفعل إلى زيادة أخرى في سعر الفائدة قبل نهاية العام. وبذلك، ظل الفارق في السياسة النقدية بين البنكين المركزيين تقريبًا عند المستوى الذي كان عليه قبل خطوة الاحتياطي الفيدرالي، وفقد اليورو واحدًا من أهم عوامل الدعم التي كان يستند إليها.
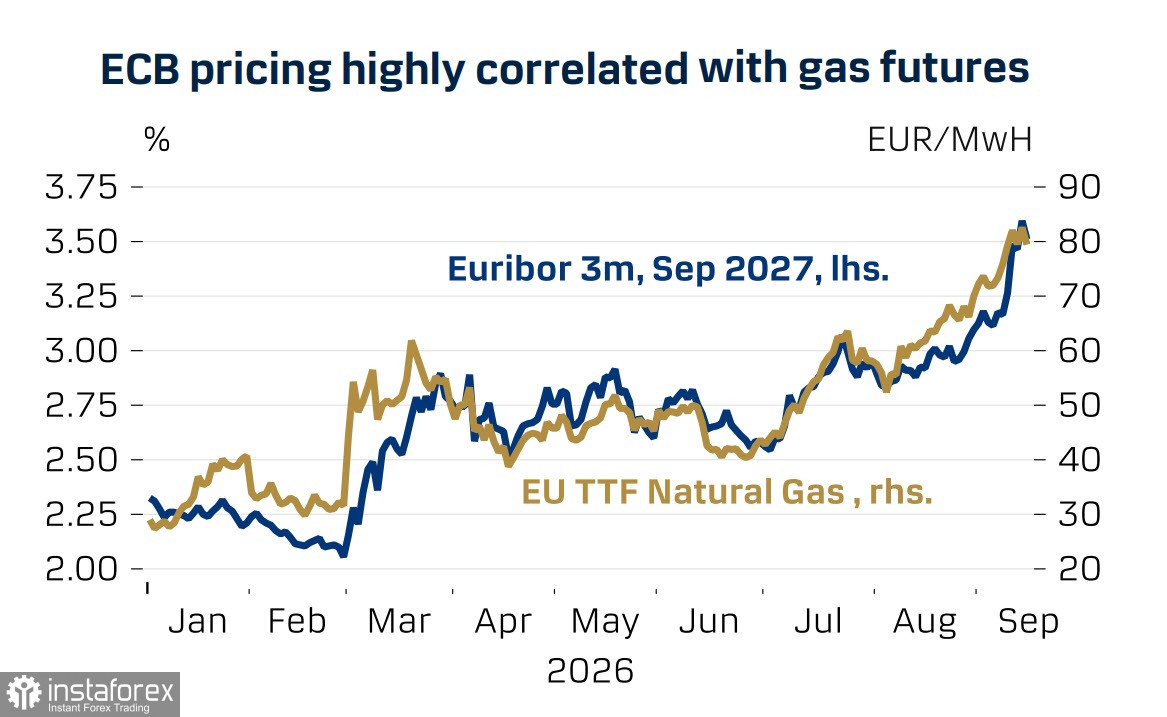
يجب أن نشير أيضًا إلى الضرر الهيكلي الذي تعرّضت له أوروبا بسبب صدمة الطاقة. إن تأثير الصراع في الشرق الأوسط على أوروبا أقوى بكثير منه على الولايات المتحدة. فأوروبا مستورد صافٍ للطاقة، في حين أن الولايات المتحدة مُصدِّر صافٍ، كما أن ارتفاع أسعار الطاقة يشجع حتى على الاستثمار في الغاز الصخري الأميركي. هذه اللاتماثلية الهيكلية تعني أنه كلما طال أمد أزمة الطاقة، اتسعت فجوة النمو الاقتصادي بين الولايات المتحدة وأوروبا.
في الوقت الحالي، تُظهر اقتصاديات منطقة اليورو قدرة على الصمود تفوق التوقعات، وهو عامل يصب في صالح اليورو. وقد رفع البنك المركزي الأوروبي قليلًا من توقعاته للنمو لعامي 2026 و2027، فيما يستفيد القطاع الصناعي من زيادة الإنفاق الحكومي على الدفاع واستثمارات الشركات في الذكاء الاصطناعي. كما أن الصادرات تشهد نموًا أيضًا. وتُظهر تقييمات البنك المركزي الأوروبي أن توقعات التضخم على المدى الطويل لدى المحللين المهنيين ما زالت عند مستوى 2%، في حين أن زيادات الأسعار من جانب الشركات والمستهلكين محدودة، ما يعني أن التوقعات طويلة الأجل "مترسخة بشكل عام". وهذا يدعم مصداقية البنك المركزي الأوروبي.
تراجعت صافي المراكز البيعية على اليورو إلى 3.9 مليار، لكن السعر المقدَّر ما زال يتجه إلى الانخفاض.
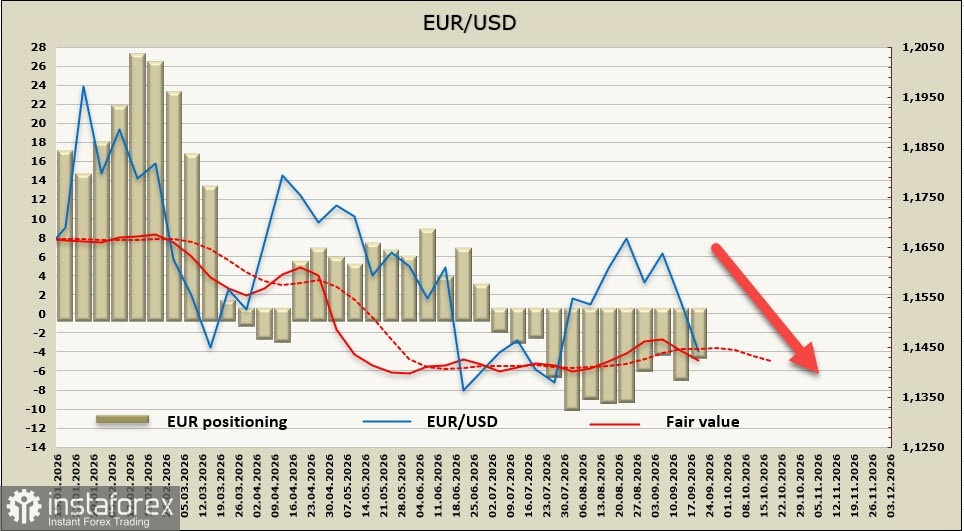
قبل أسبوع، كنا نتوقع أن يبقى زوج EUR/USD فوق مستوى الدعم 1.1510/20 حتى اجتماع الفيدرالي، وهذا ما حدث بالفعل، إذ جاء الاختراق بعد أن أشار الفيدرالي إلى موقف أكثر تشدداً مقارنة بالسابق. فارق أسعار الفائدة لم يعد يدعم اليورو، واحتمال استئناف النمو تراجع، كما أن إمكانات الصعود باتت محدودة عند مستوى 1.1510/20. ويبدو أن التراجع باتجاه 1.1410/20 أكثر احتمالاً.

